
Insikt | 2026-11-10
Fyra helt olika marknader – men samma krafter påverkar vilka varumärken som växer
Dagligvaror köps flera gånger i veckan. Ett snabbmatsbeslut kan tas på några minuter. Telekom byts betydligt mer sällan – och mellan två bilköp kan det gå många år. Trots skillnader i köp- och beslutsprocessen inom olika marknader visar en ny studie, som initierats av mediebyrån UM tillsammans med TV4, ett återkommande mönster. De stora varumärkena finns i åtanke hos fler människor, är kopplade till fler köpsituationer och är samtidigt lättare att hitta och köpa.
I en studie från 2026 om mental tillgänglighet och köptillgänglighet har varumärken inom fyra olika svenska marknader undersökts för att se hur väl etablerad forskning om varumärkestillväxt speglar verkligheten. De marknader som ingår är: dagligvaror, snabbmat, telekom och bil.
Studien tar sin utgångspunkt i en central princip inom forskningen om varumärkestillväxt: För att varumärken ska kunna växa och behålla sin marknadsposition behöver de vara mentalt tillgängliga när en köpsituation uppstår och samtidigt vara enkla att hitta och köpa.
Allt börjar med en köpsituation
Något händer som gör en kategori relevant. Vi behöver handla mat. Vi blir hungriga på väg hem. Mobilabonnemanget känns för dyrt. Familjen behöver en större bil.
Situationen kommer först. Sen kommer varumärket.
Här blir de situationer, motiv och andra signaler som gör kategorin relevant för stunden viktiga för att ett specifikt varumärke ska dyka upp i minnet. När situationen uppstår har vissa varumärken därför bättre odds än andra att komma i åtanke. Därefter behöver de också vara möjliga och enkla att köpa.
Behov/situation → Mental tillgänglighet + Fysisk tillgänglighet → Köp
Mental tillgänglighet och köptillgänglighet förutsäger inte varje enskilt köp, men de beskriver två grundläggande förutsättningar för att ett varumärke ska kunna bli valt.
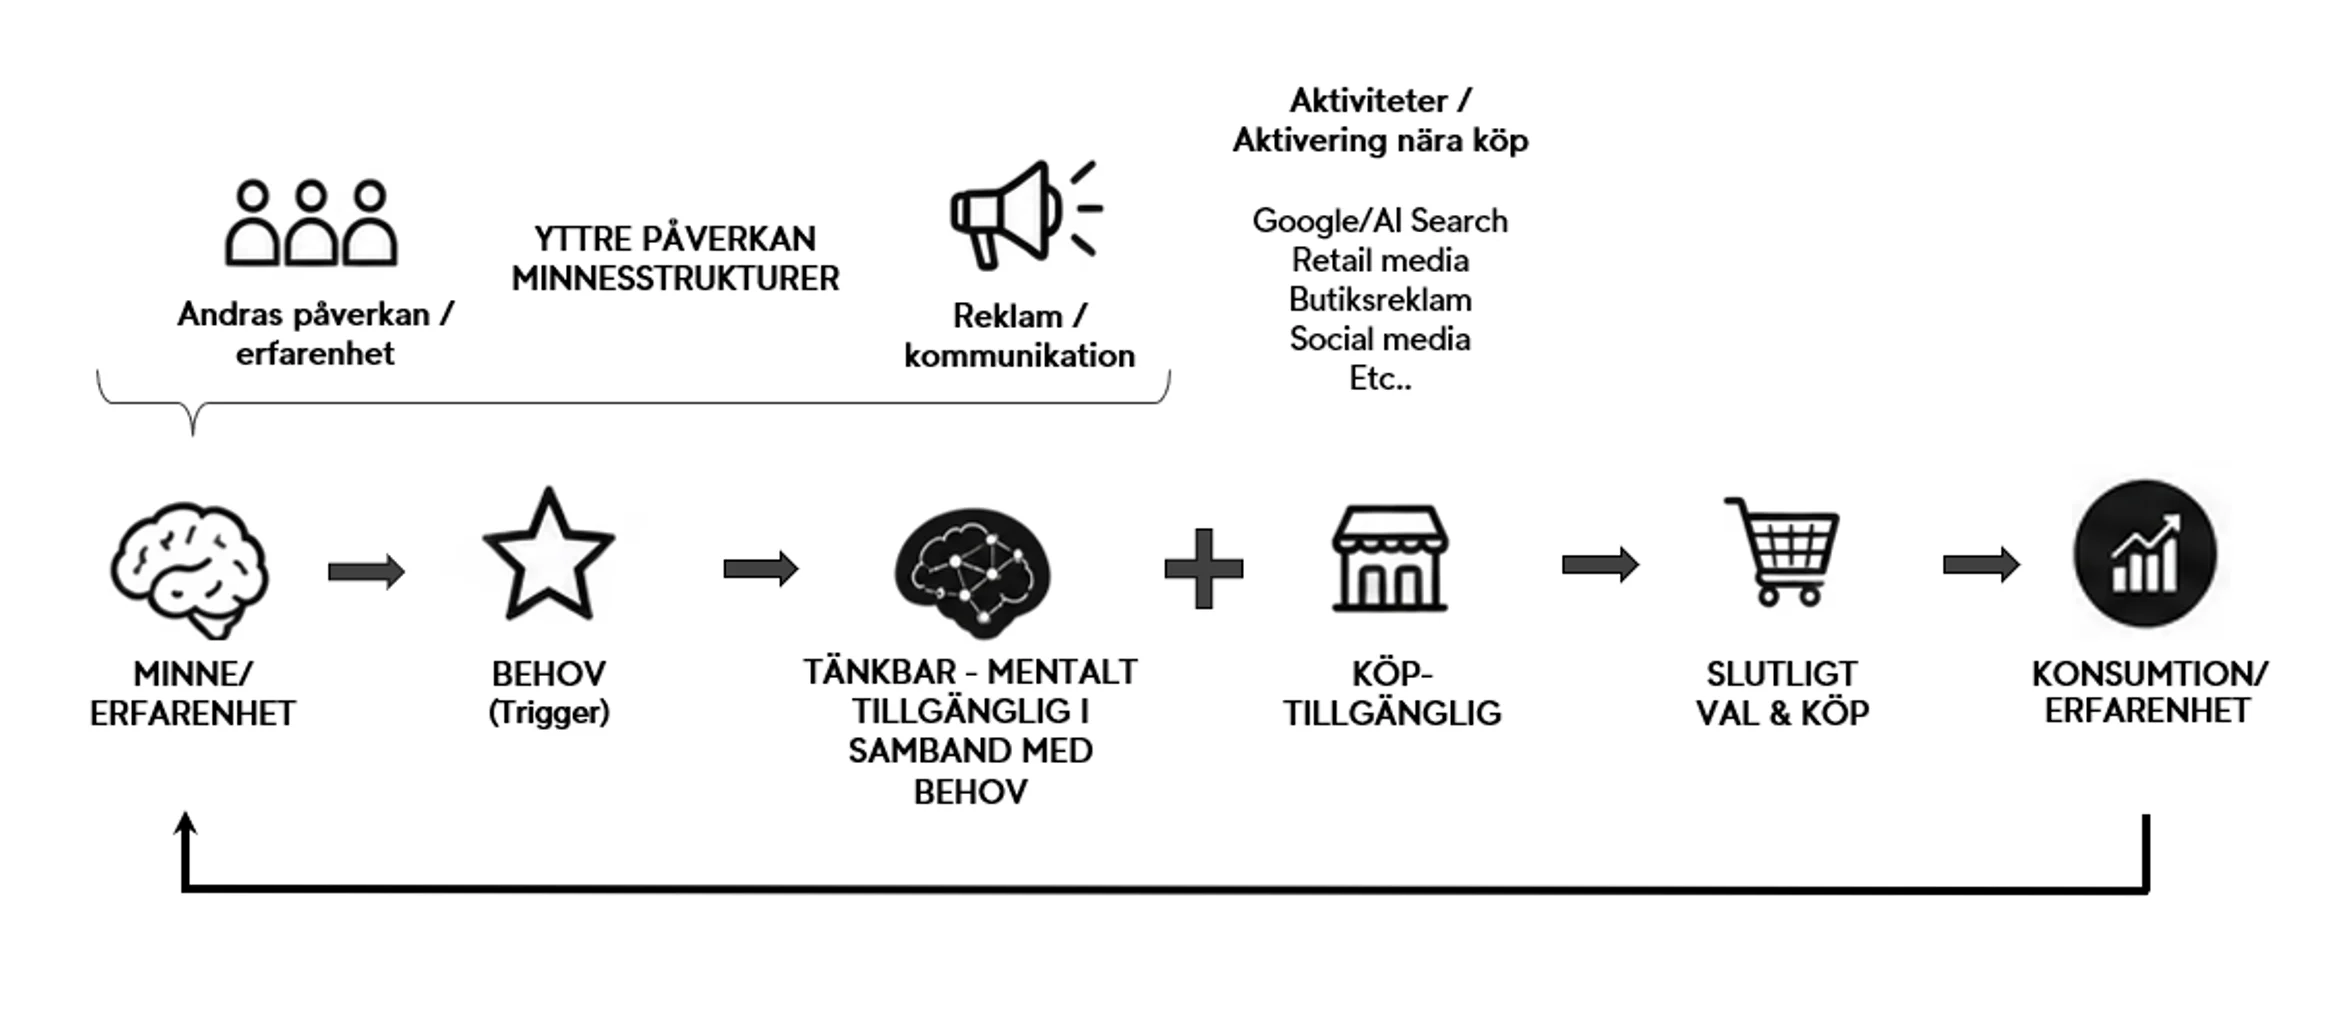
Att vara tillgänglig både mental och fysiskt är grundläggande förutsättningar för att kunna vara valbar som varumärke.
För att ett varumärke ska växa behövs mer än kännedom
För att förstå resultaten i studien används några centrala mått.
- Mental tillgänglighet är ett övergripande begrepp för hur lätt ett varumärke kommer upp i minnet hos kategoriköpare i relevanta köpsituationer. Det handlar både om hur många kategoriköpare som associerar varumärket med sådana situationer och hur många olika situationer varumärket förknippas med
- Mental marknadsandel visar hur stor andel av alla mentala kopplingar till olika köpsituationer i en kategori som tillhör ett visst varumärke, jämfört med konkurrenterna. Ju fler kopplingar ett varumärke har till de studerade köpsituationerna (se Category Entry Points nedan), desto högre mental marknadsandel och desto bättre förutsättningar att komma i åtanke när ett köpbehov uppstår.
- Mental penetration visar hur stor andel människor som kan koppla varumärket till minst en relevant köpsituation.
- Antal behovskopplingar, Network Size i forskningen, visar hur många olika situationer ett varumärke i genomsnitt är kopplat till hos de som har varumärket mentalt tillgängligt.
- Köptillgänglighet handlar om hur enkelt ett varumärke är att hitta och köpa. Ehrenberg-Bass Institute, ett av världens mest välrenommerade institut för forskning inom marknadsföring, beskriver tre dimensioner:
- Presence: Finnas tillgänglig där och när köp kan ske.
- Prominence: Vara lätt att upptäcka och hitta i köpsituationen.
- Portfolio: Erbjuda produkter och tjänster som möter köparnas olika behov. Det kan handla om exempelvis butiker, försäljningskanaler, synlighet, sortiment, produktmodeller, format och prisnivåer. Det gör att köptillgängligheten kan vara både fysisk och digital.
- Category Entry Point (CEP) är en köpsituation, tanke eller omständighet som gör att en person kliver in i en kategori och börjar tänka på vilka varumärken som kan vara relevanta. Exempelvis: ”Jag behöver något snabbt till lunch” kan vara en CEP för snabbmat, medan ”Jag börjar känna mig förkyld” kan vara en CEP för apotek. Ju fler relevanta CEP:er ett varumärke är mentalt kopplat till, desto större är sannolikheten att varumärket kommer upp i minnet när ett köpbehov uppstår.
Det handlar alltså om betydligt mer än att bara ha ett känt varumärke.
Om tolkningen av resultaten
Studien omfattar ett urval av varumärken och köpsituationer inom respektive kategori. Mental marknadsandel visar därför varumärkenas relativa mentala position inom det här urvalet. Jämförelser med faktisk marknadsandel ska främst ses som ett sätt att identifiera intressanta skillnader och möjliga förklaringar, snarare än som en direkt jämförelse mellan två likvärdiga mått.
Insikter från studien
Här nedan kan du ta del av ett flertal insikter från studien – alltifrån hur storleken på varumärket påverkar hur lätt ett varumärke dyker upp i en köpsituation till hur viktiga sällanköpare är för att skapa tillväxt.
En av studiens tydligaste lärdomar är att stora varumärken inte bara finns hos fler människor - de kan också komma i åtanke i fler situationer. Volvo är exempelvis kopplat till betydligt fler bilsituationer än mindre bilmärken. Telia visar samma mönster inom telekom och liknande strukturer återkommer även inom dagligvaror och snabbmat.
Frågan är därför mindre: ”Känner du till varumärket?” och mer: ”I vilka situationer kommer du att tänka på varumärket?”
Ju fler människor som har varumärket mentalt tillgängligt – och ju fler relevanta situationer som kan leda fram till det – desto fler möjligheter får varumärket att konkurrera om köp.
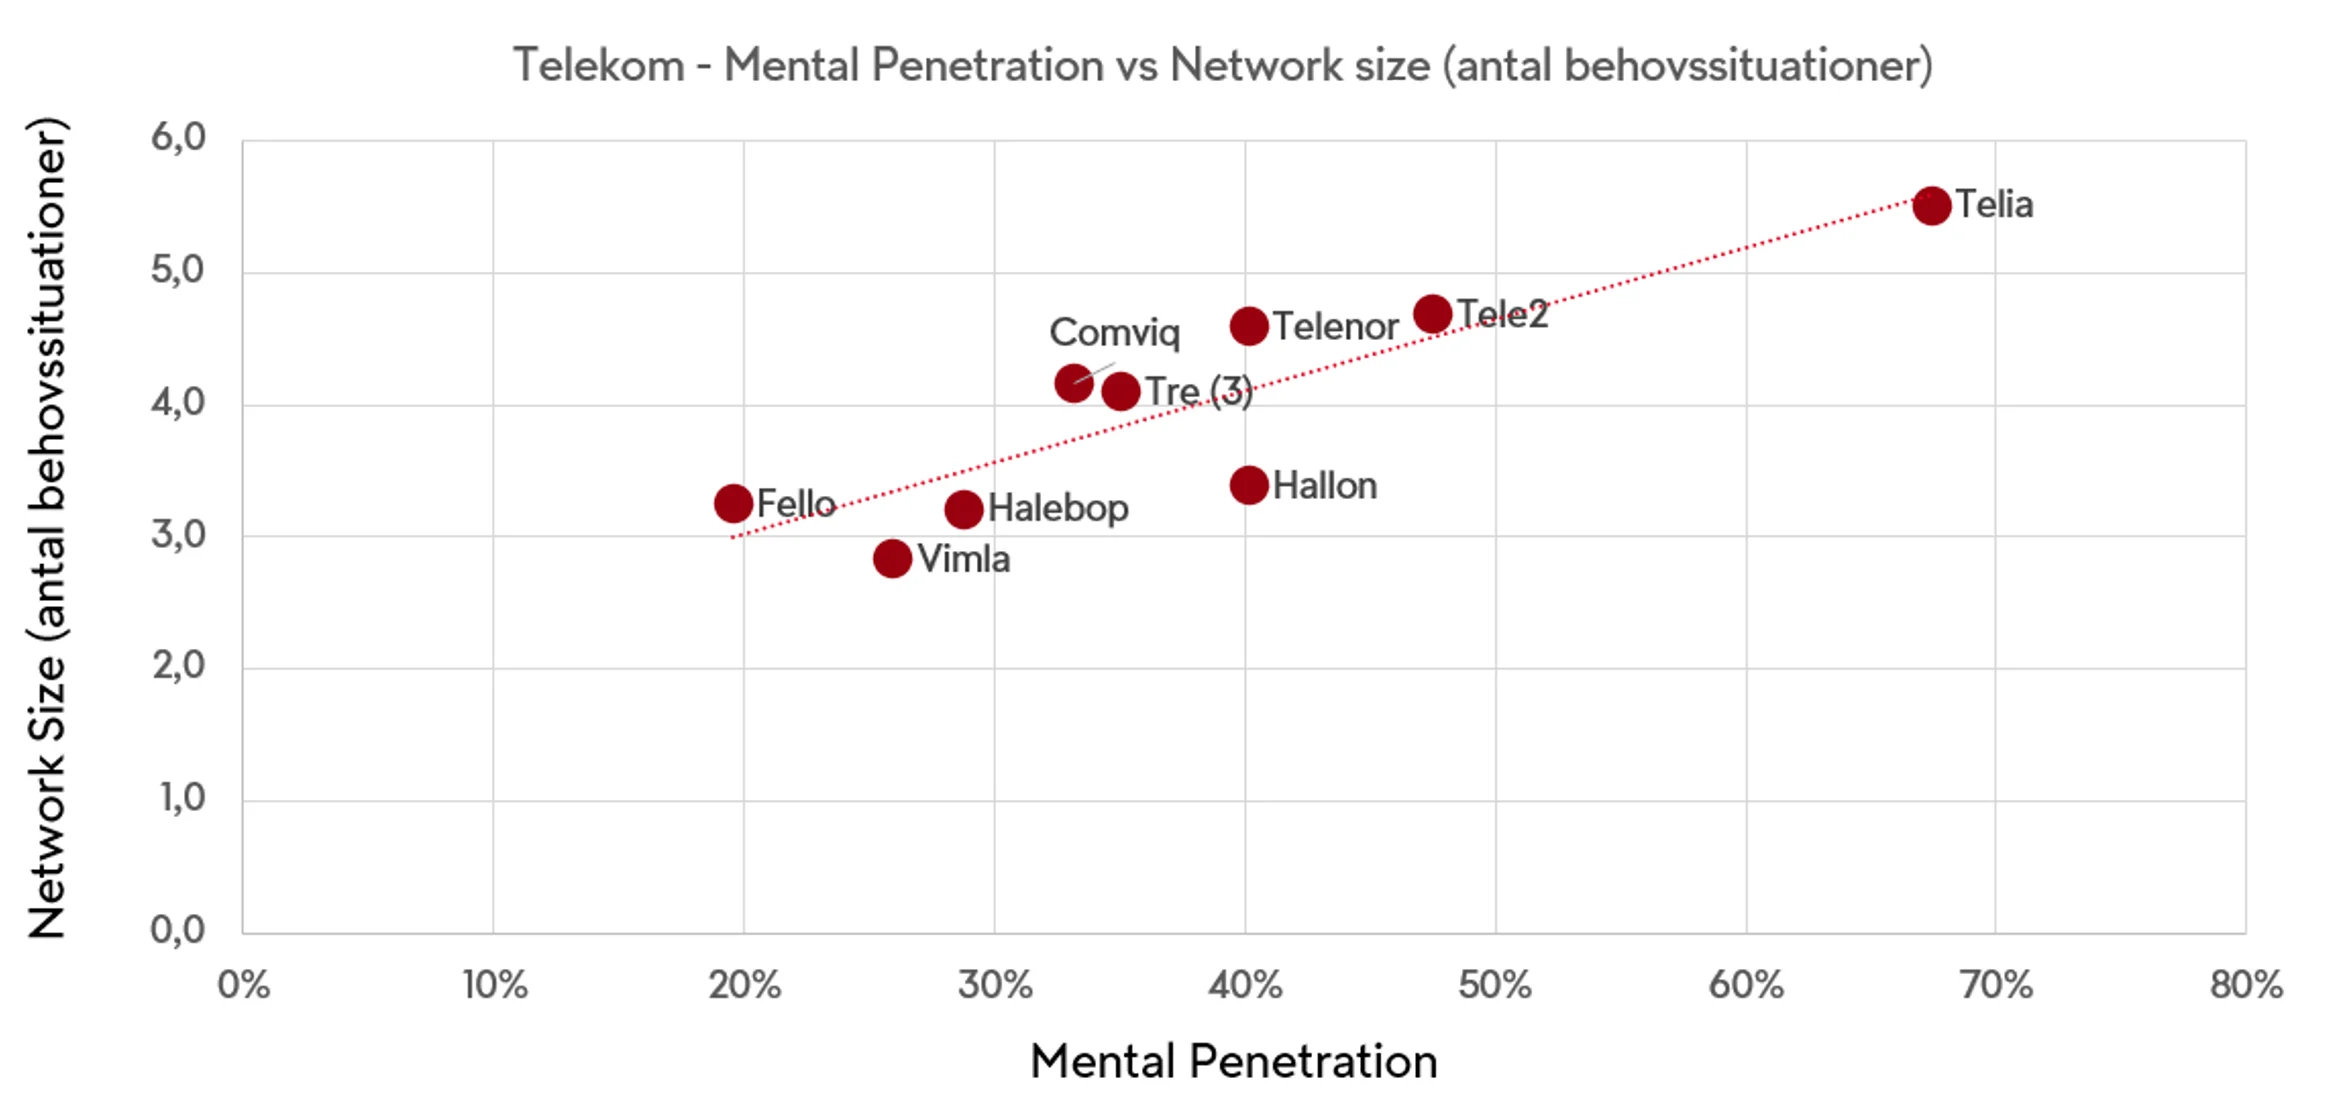
Telekom: Mental penetration och antal behovskopplingar (Network size).
Det mest intressanta är inte bara att ICA, McDonald’s, Telia och Volvo är starka. Mindre varumärken kan också sticka ut. Hallon har exempelvis en förhållandevis stark mental position trots sin mindre kommersiella storlek. O'Learys kan vara tydligt relevant i vissa situationer men har färre vägar in i minnet. Willys och Lidl har byggt betydande mentala positioner samtidigt som deras fysiska närvaro utvecklats.
Mindre varumärken börjar dock ofta från ett tuffare läge. Det är färre människor som tänker på dem, de är relevanta i färre situationer och kan dessutom vara svårare att köpa.
Nå fler människor. Bygg fler relevanta behovskopplingar. Gör varumärket enklare att köpa.
En tydlig nisch kan vara en bra början, men om ambitionen är att bli betydligt större behöver varumärket normalt också konkurrera om fler köpare och fler köptillfällen.
När mental tillgänglighet och köptillgänglighet jämförs med faktisk marknadsposition syns ofta ett tydligt övergripande samband. Stora varumärken tenderar att vara stora både mentalt och i sin köptillgänglighet, vilket i sig är väntat. Mer intressanta är därför varumärken som avviker från det generella mönstret.
Ett varumärke kan exempelvis ha stark mental tillgänglighet men en svagare marknadsposition än förväntat. I de fallen finns det anledning att undersöka om köptillgänglighet, pris, distribution, sortiment eller andra hinder begränsar möjligheten att omsätta den mentala styrkan i köp.
Omvänt kan ett varumärke ha en starkare marknadsposition än dess mentala tillgänglighet antyder. Då blir frågan vad som driver försäljningen: stark köptillgänglighet, specifika köpsituationer, pris, distribution, produktfördelar eller andra kategorispecifika faktorer?
Det är också intressant att identifiera varumärken som är starka inom vissa Category Entry Points men svaga inom andra. Det kan visa var varumärket redan har starka minnesstrukturer och var det finns potentiellt utrymme att bredda sin mentala penetration.
Avvikelser är inte facit eller säkra prognoser. De är signaler om var det kan vara bra att börja analysera och leta efter förklaringar, hinder och möjliga tillväxtområden.
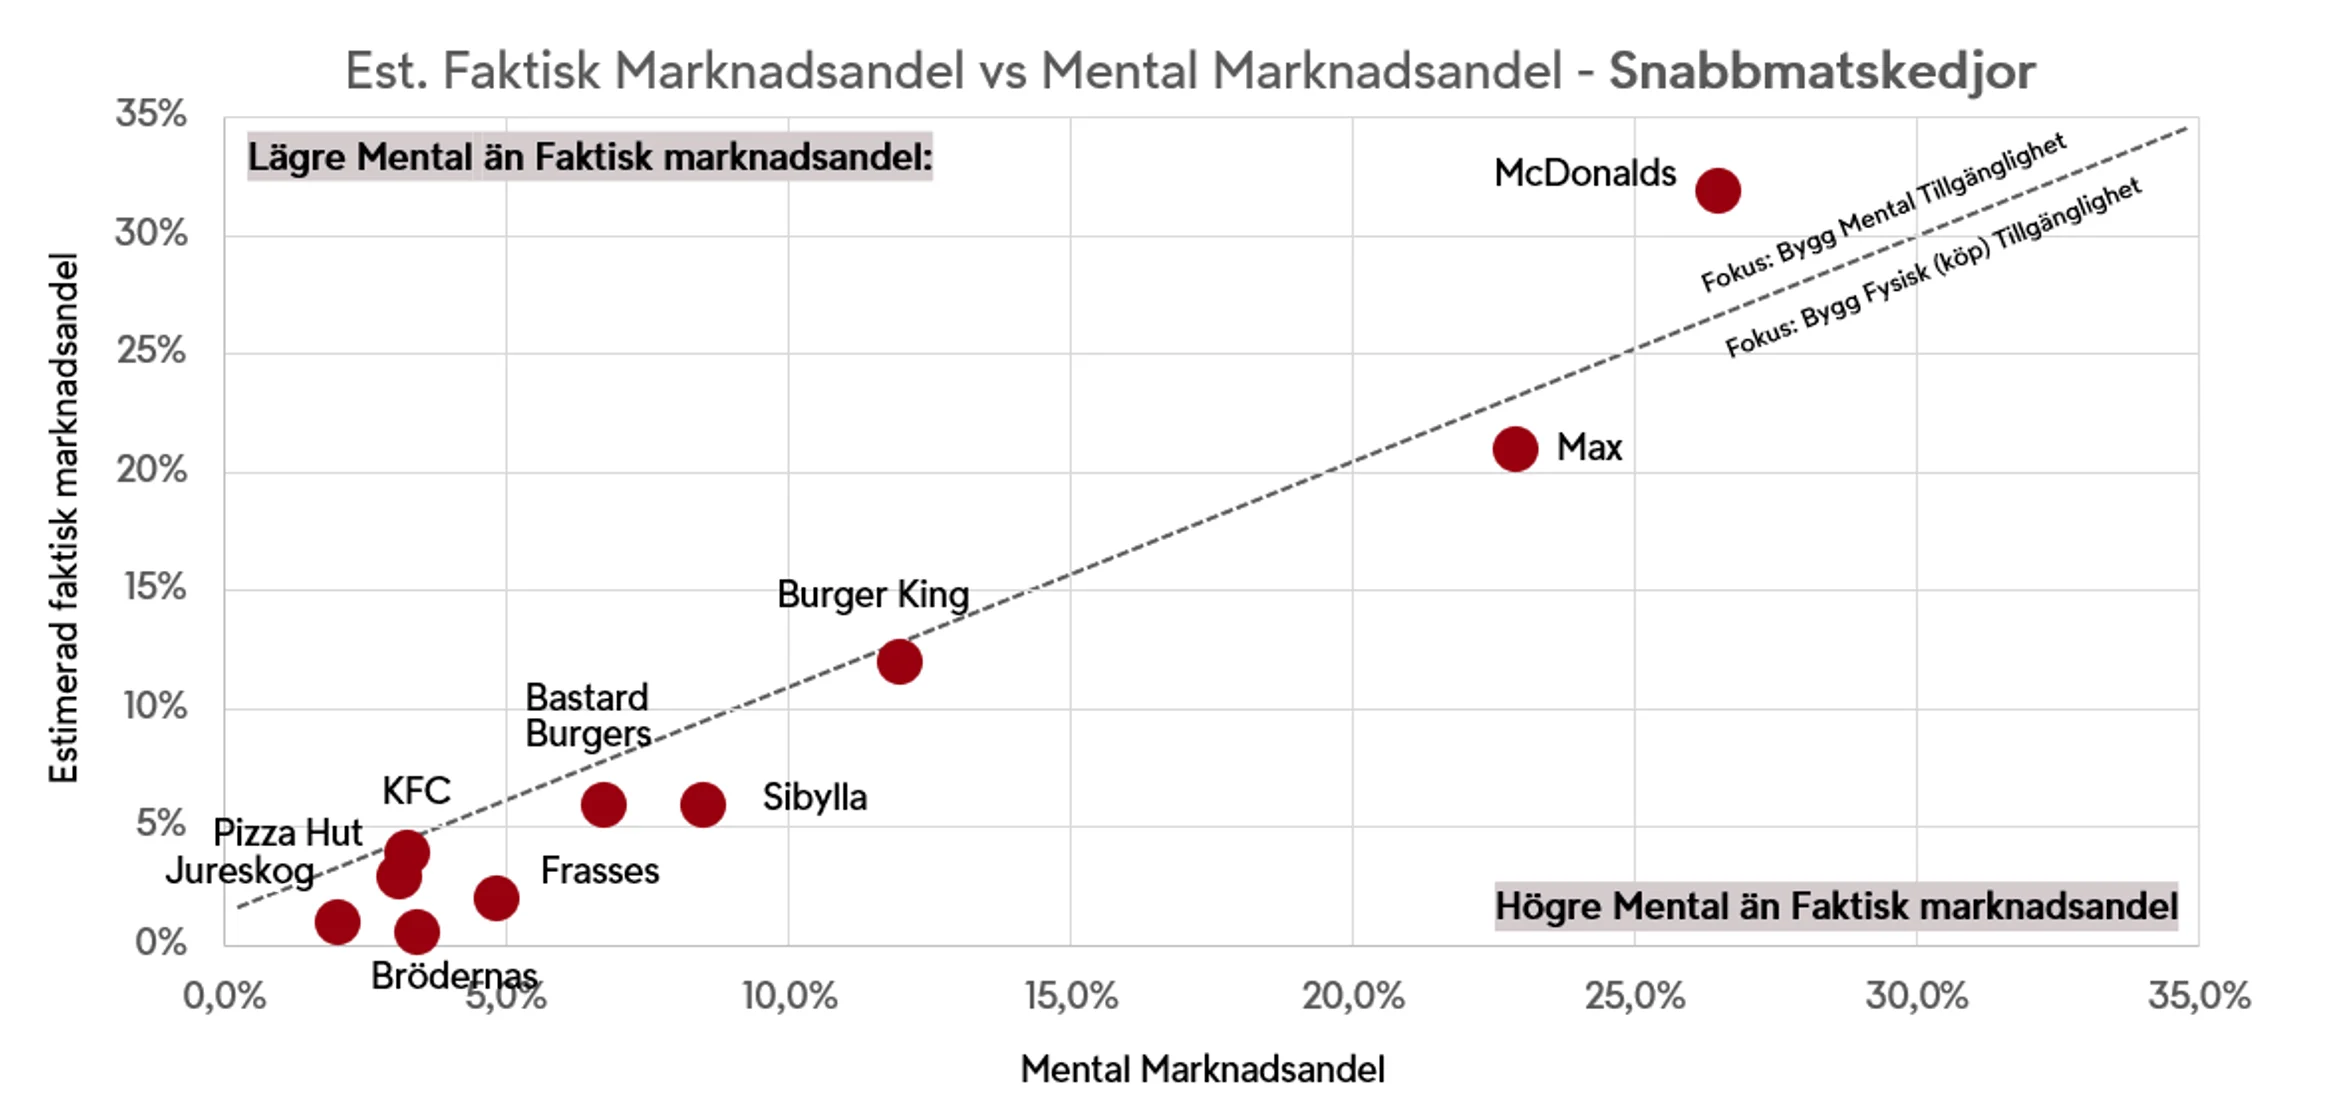
Snabbmatskedjor: Faktisk vs mental marknadsandel
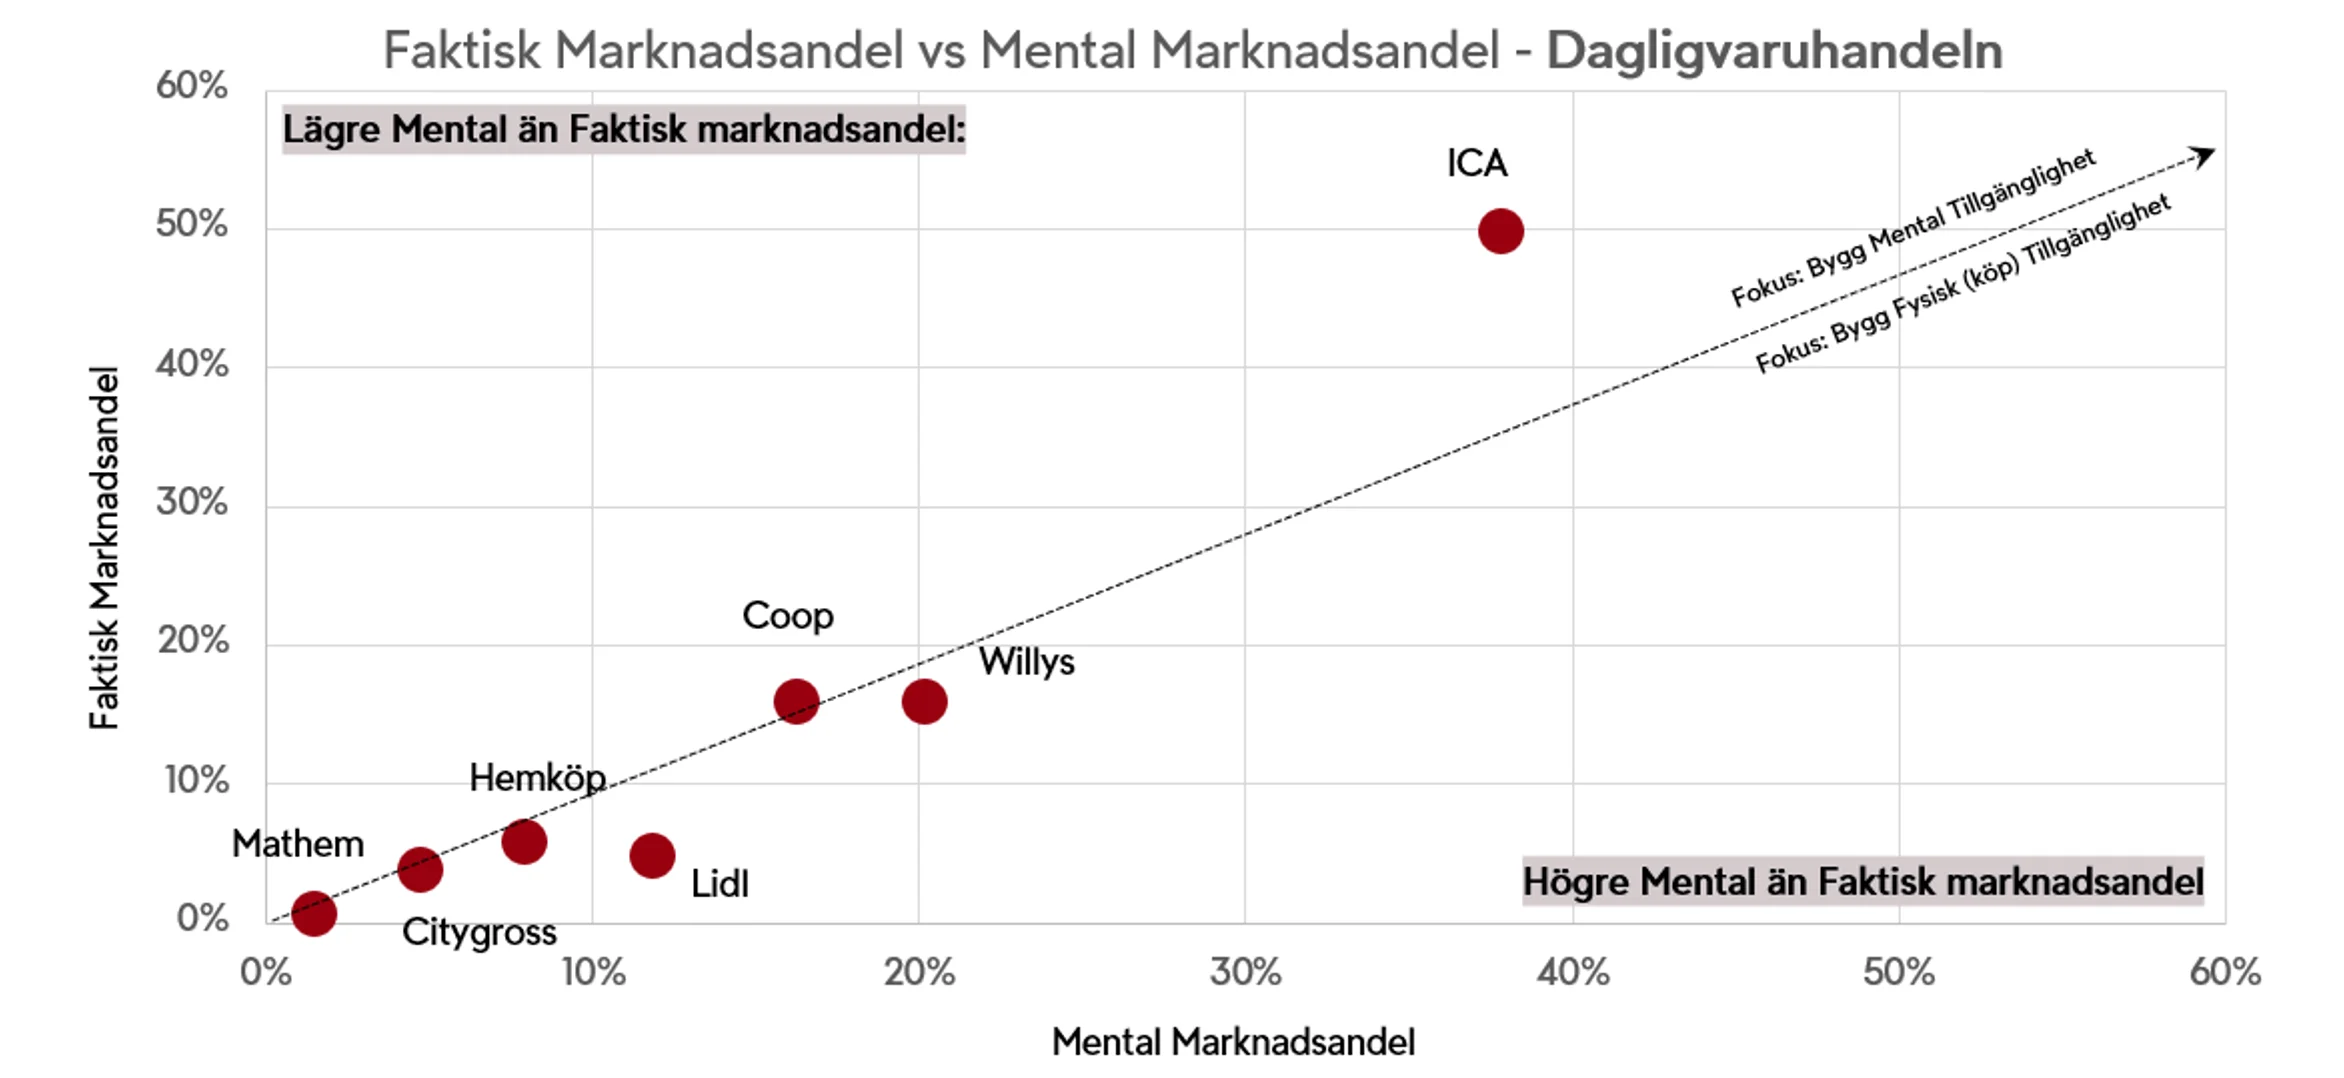
Dagligvaruhandeln: Faktisk vs mental marknadsandel
Om ett varumärke har en hög mental marknadsandel men en betydligt lägre faktisk marknadsandel kan det tyda på att det finns hinder som begränsar möjligheten att omsätta mental tillgänglighet i köp.
Varumärket kanske inte finns tillgängligt där och när köp sker, är svårt att upptäcka eller hitta eller saknar ett utbud som möter köparnas behov.
I de här fallen behöver lösningen inte främst vara mer reklam, utan snarare att identifiera och åtgärda de hinder som begränsar försäljningen.
Ett varumärke kan ha en stark kommersiell position med hög marknadsandel och stor kundbas, men samtidigt en betydligt svagare mental tillgänglighet än vad marknadspositionen antyder. Om så är fallet finns det anledning att vara extra uppmärksam.
Det väcker frågor om vad som egentligen driver varumärkets nuvarande styrka och hur väl rustat det är för framtida konkurrens. Historik, låg bytesfrekvens, en stor befintlig kundbas eller stark fysisk tillgänglighet kan bidra till att upprätthålla försäljningen, trots svagare närvaro i konsumenternas minne.
En viktig fråga blir därför hur väl marknadskommunikationen bidrar till att stärka den mentala tillgängligheten. Når reklamen tillräckligt många? Uppmärksammas den och kopplas tydligt till rätt varumärke? Används konsekventa och igenkännbara varumärkessignaler? Och framför allt – bygger reklamen starka minneskopplingar till relevanta köpsituationer?
En stark marknadsposition idag är inte nödvändigtvis en garanti för en lika stark position imorgon.
Noterades reklamen? → Kopplades den till varumärket? → Bygger den relevanta behovskopplingar? → Stärks minnesstrukturerna?
Etablerade marknader är ofta relativt stabila från år till år, men under ytan vinner och förlorar varumärken hela tiden köp. Även ett stort varumärke behöver därför fortsätta vara lätt att tänka på och lätt att köpa för att behålla sin position.
Mental tillgänglighet handlar om sannolikheten att varumärket kommer i åtanke i relevanta köpsituationer. Köptillgänglighet handlar om hur lätt varumärket faktiskt är att köpa. Köptillgängligheten kan vara både fysisk och digital och det viktiga är att varumärket finns där människor köper kategorin, är lätt att hitta och finns i relevanta varianter.
Tillväxt handlar därför i hög grad om att öka sannolikheten att fler kategoriköpare både tänker på varumärket och kan köpa det när behovet uppstår.
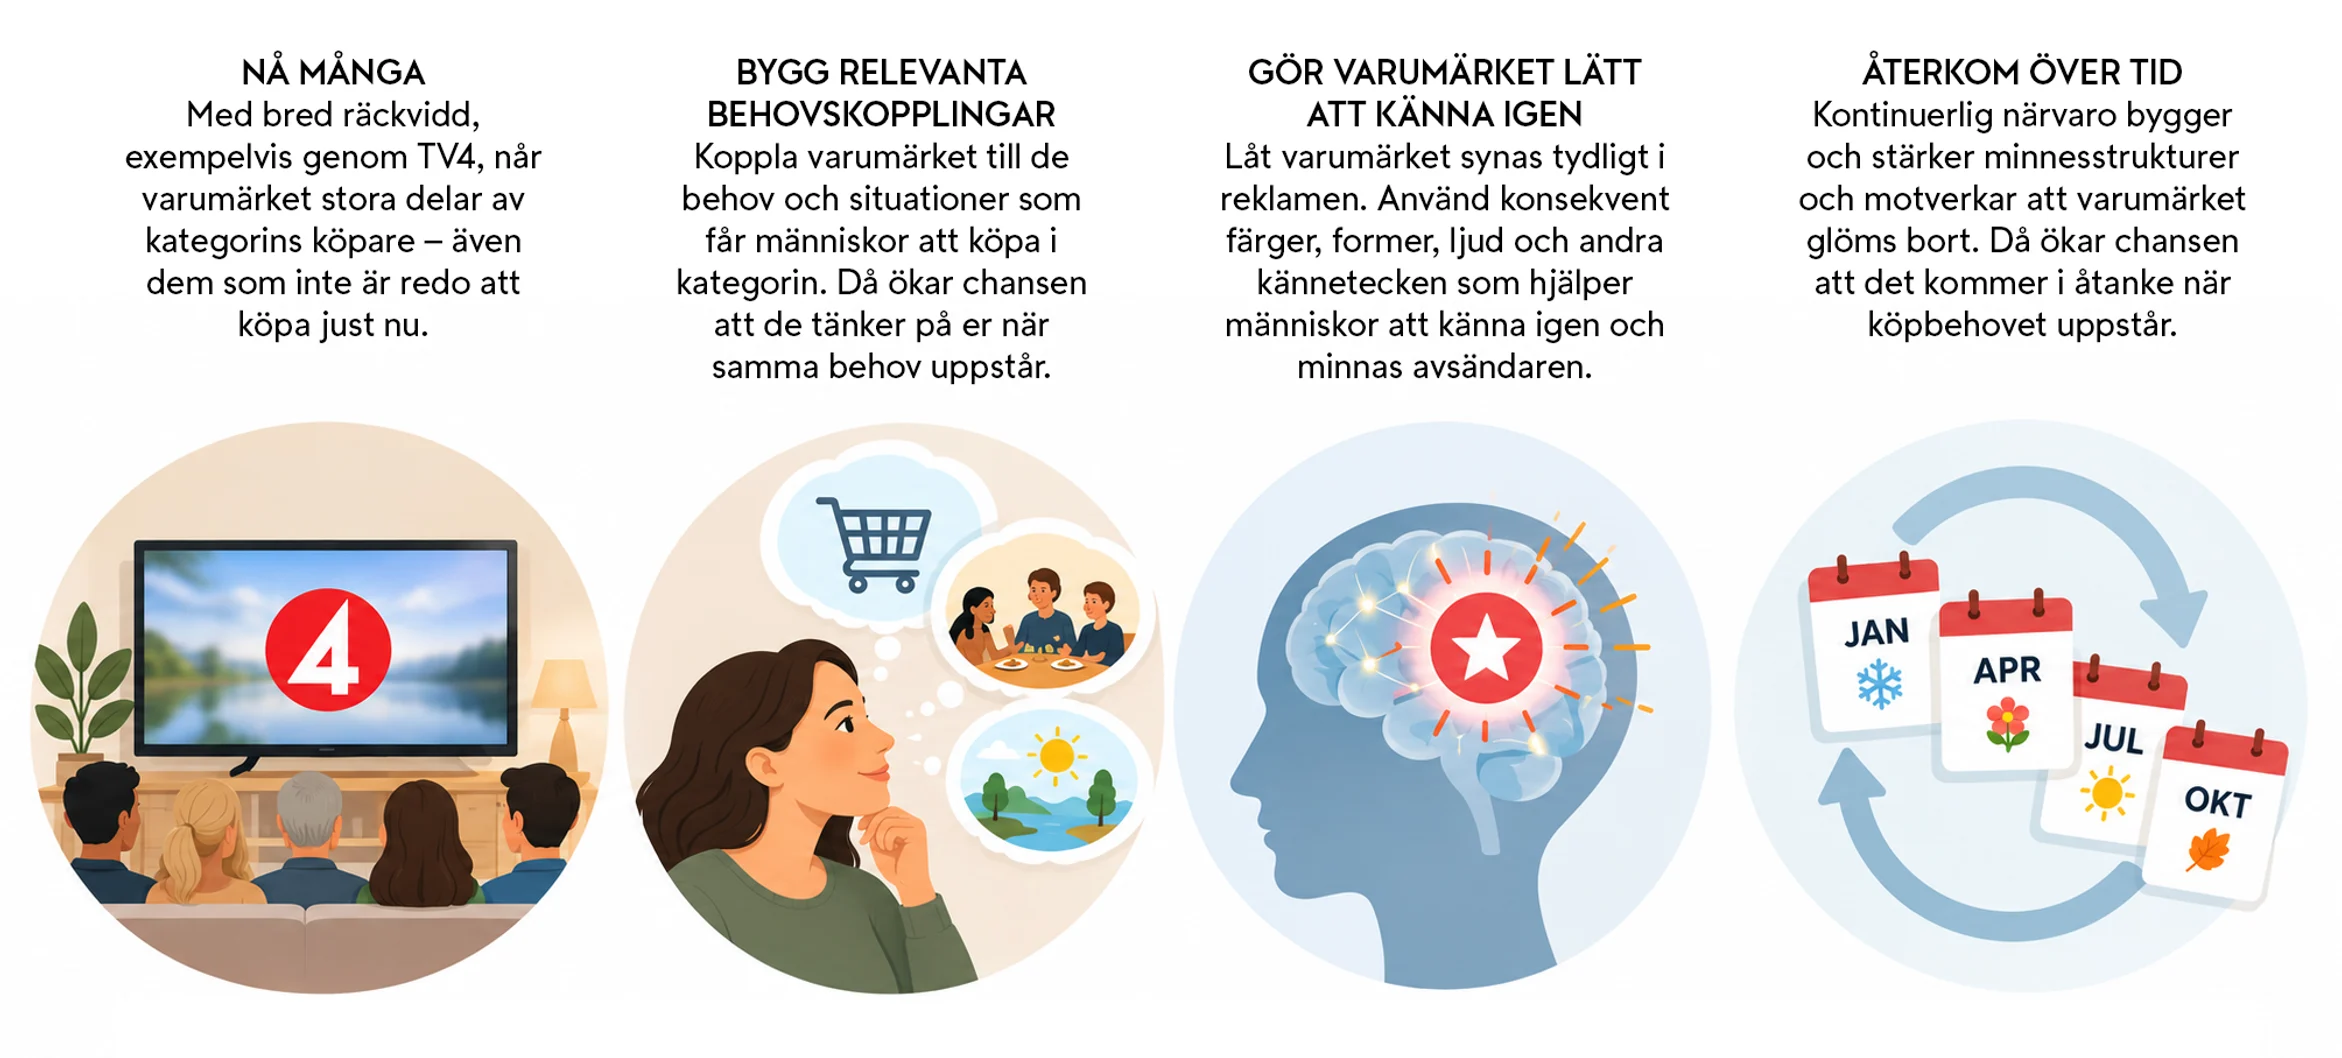
För att bygga och upprätthålla mental tillgänglighet hos fler kategoriköpare är bred räckvidd viktig. Om reklamen koncentreras till en begränsad målgrupp riskerar varumärket att nå samma personer upprepade gånger, samtidigt som stora delar av kategorins köpare inte nås.
Det gäller inte minst sällanköpare. De utgör ofta en stor del av kategorins köparbas och kan tillsammans stå för en betydande del av försäljningen, trots att var och en köper relativt sällan. Därför är det viktigt att bygga och underhålla minnesstrukturer även hos de här köparna, för att varumärket ska ha större möjlighet att komma i åtanke när deras köpbehov väl uppstår.
Här får breda räckviddskanaler som TV4 en tydlig roll genom möjligheten att nå stora delar av kategorins nuvarande och framtida köpare. Det handlar inte om att maximera exponeringen mot en liten grupp, utan om en balans mellan bred räckvidd, tillräcklig repetition och kontinuitet.
Nå många → Bygg relevanta behovskopplingar → Bygg minne till varumärket → Återkom över tid
Det räcker dock inte att komma i åtanke. Varumärket måste också vara möjligt och enkelt att köpa när behovet uppstår. På motsvarande sätt hjälper hög köptillgänglighet mindre om varumärket sällan kommer i åtanke.
Bred reklam och mer köpnära aktiviteter som sök och retail media kan därför spela kompletterande roller. Den breda reklamen kan bidra till att bygga mental tillgänglighet innan behovet uppstår, medan köpnära aktiviteter hjälper varumärket att vara synligt och lätt att välja när köpet närmar sig.
Det är den här kombinationen som är central i den här studien: sannolikheten för köp ökar när varumärket både är lätt att tänka på och lätt att köpa.
En ögonblicksbild räcker inte
Studien visar nuläget, men det verkligt intressanta är riktningen.
Om Willys öppnar fler butiker – förändras fysisk tillgänglighet och senare marknadsandel? Om Hallon investerar bredare – ökar mental penetration och antalet behovskopplingar? Om Tesla får ett smalare modellprogram – minskar antalet situationer där varumärket är relevant? Om ett varumärke smalnar av sin mediestrategi – riskerar den mentala tillgängligheten så småningom att falla?
Det är genom återkommande mätningar som tillfälliga avvikelser kan skiljas från mer bestående förändringar.
Har du frågor eller vill veta mer om studien?
Mejla till commercial@tv4.se så kontaktar vi dig inom kort.