Insikt | 2026-11-12
Dagligvaruhandeln: Vad händer när lågpris både finns i huvudet – och kommer närmare?
Dagligvaruhandeln är en marknad där det sker många köp. Veckohandling, komplettering, något snabbt på vägen hem, helgens middag eller att få pengarna att räcka längre. Det gör att varumärkenas mentala tillgänglighet och köptillgängligheten testas hela tiden. Vilket varumärke tänker du på när du ska handla mat? Och vilken affär är mest tillgänglig?
I en studie från 2026, som initierats av mediebyrån UM tillsammans med TV4, om mental tillgänglighet och köptillgänglighet har varumärken inom fyra olika svenska marknader undersökts för att se hur väl etablerad forskning om varumärkestillväxt speglar verkligheten. De marknader som ingår är: dagligvaror, snabbmat, telekom och bil.
I den här artikeln presenteras insikter inom dagligvaruhandeln som är den av de fyra kategorierna där köp sker som mest ofta.
Om tolkningen av resultaten: Studien omfattar ett urval av varumärken och köpsituationer inom respektive kategori. Mental marknadsandel visar därför varumärkenas relativa mentala position inom det här urvalet. Jämförelser med faktisk marknadsandel ska främst ses som ett sätt att identifiera intressanta skillnader och möjliga förklaringar, snarare än som en direkt jämförelse mellan två likvärdiga mått.
ICA:s försprång börjar innan kunden går in i butiken
ICA har den klart starkaste mentala positionen i studien, men styrkan handlar inte bara om att många känner till ICA. Kedjan kan komma i åtanke i många olika köpsituationer. Det kombineras med mycket hög köptillgänglighet. ICA är alltså både lätt att ha i åtanke och lätt att köpa.
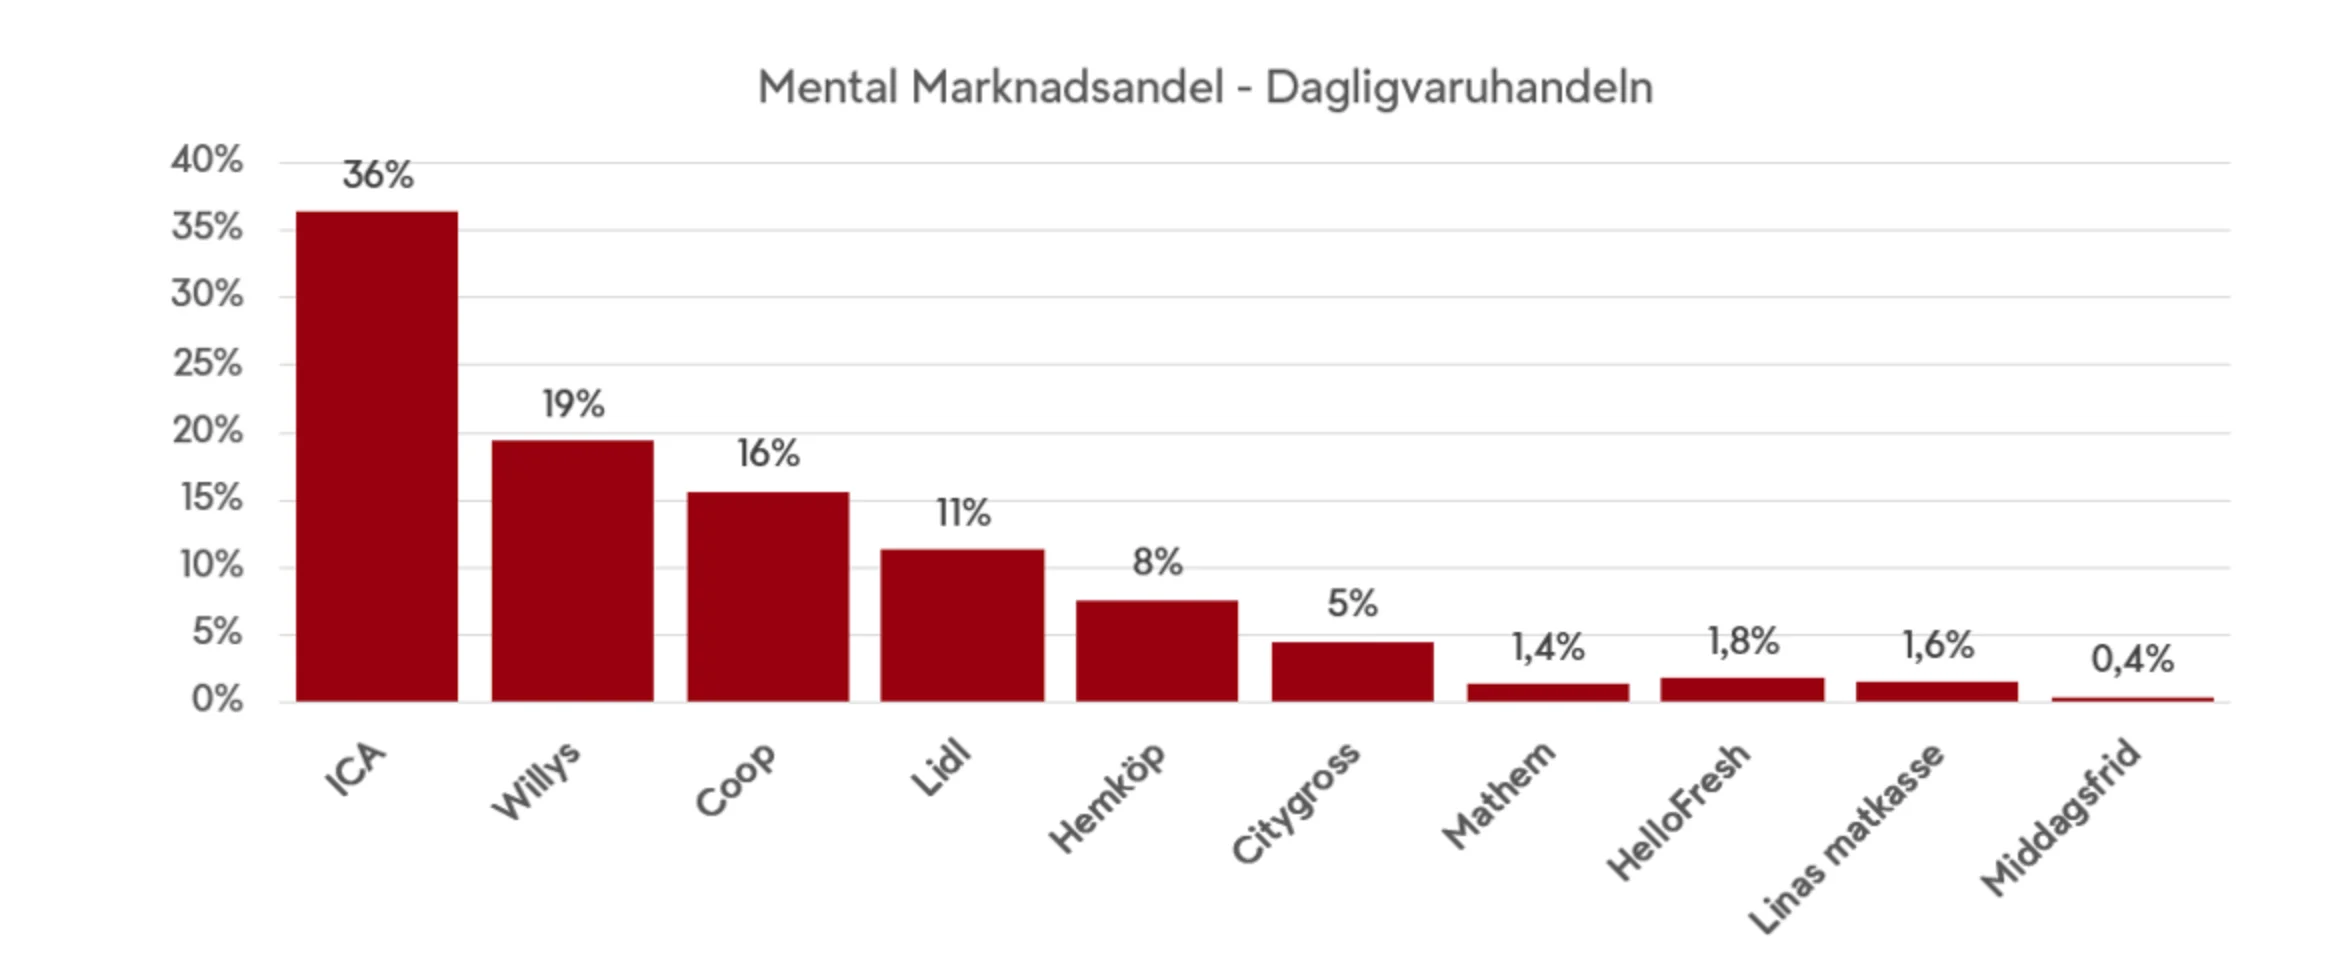
Dagligvaruhandeln: Mental marknadsandel.
ICA har också fler vägar in i minnet
Genom att studera både mental penetration och antalet behovskopplingar (network size) blir försprånget ännu tydligare. Fler människor kopplar ICA till minst en köpsituation, samtidigt som de i genomsnitt kopplar ICA till fler situationer.
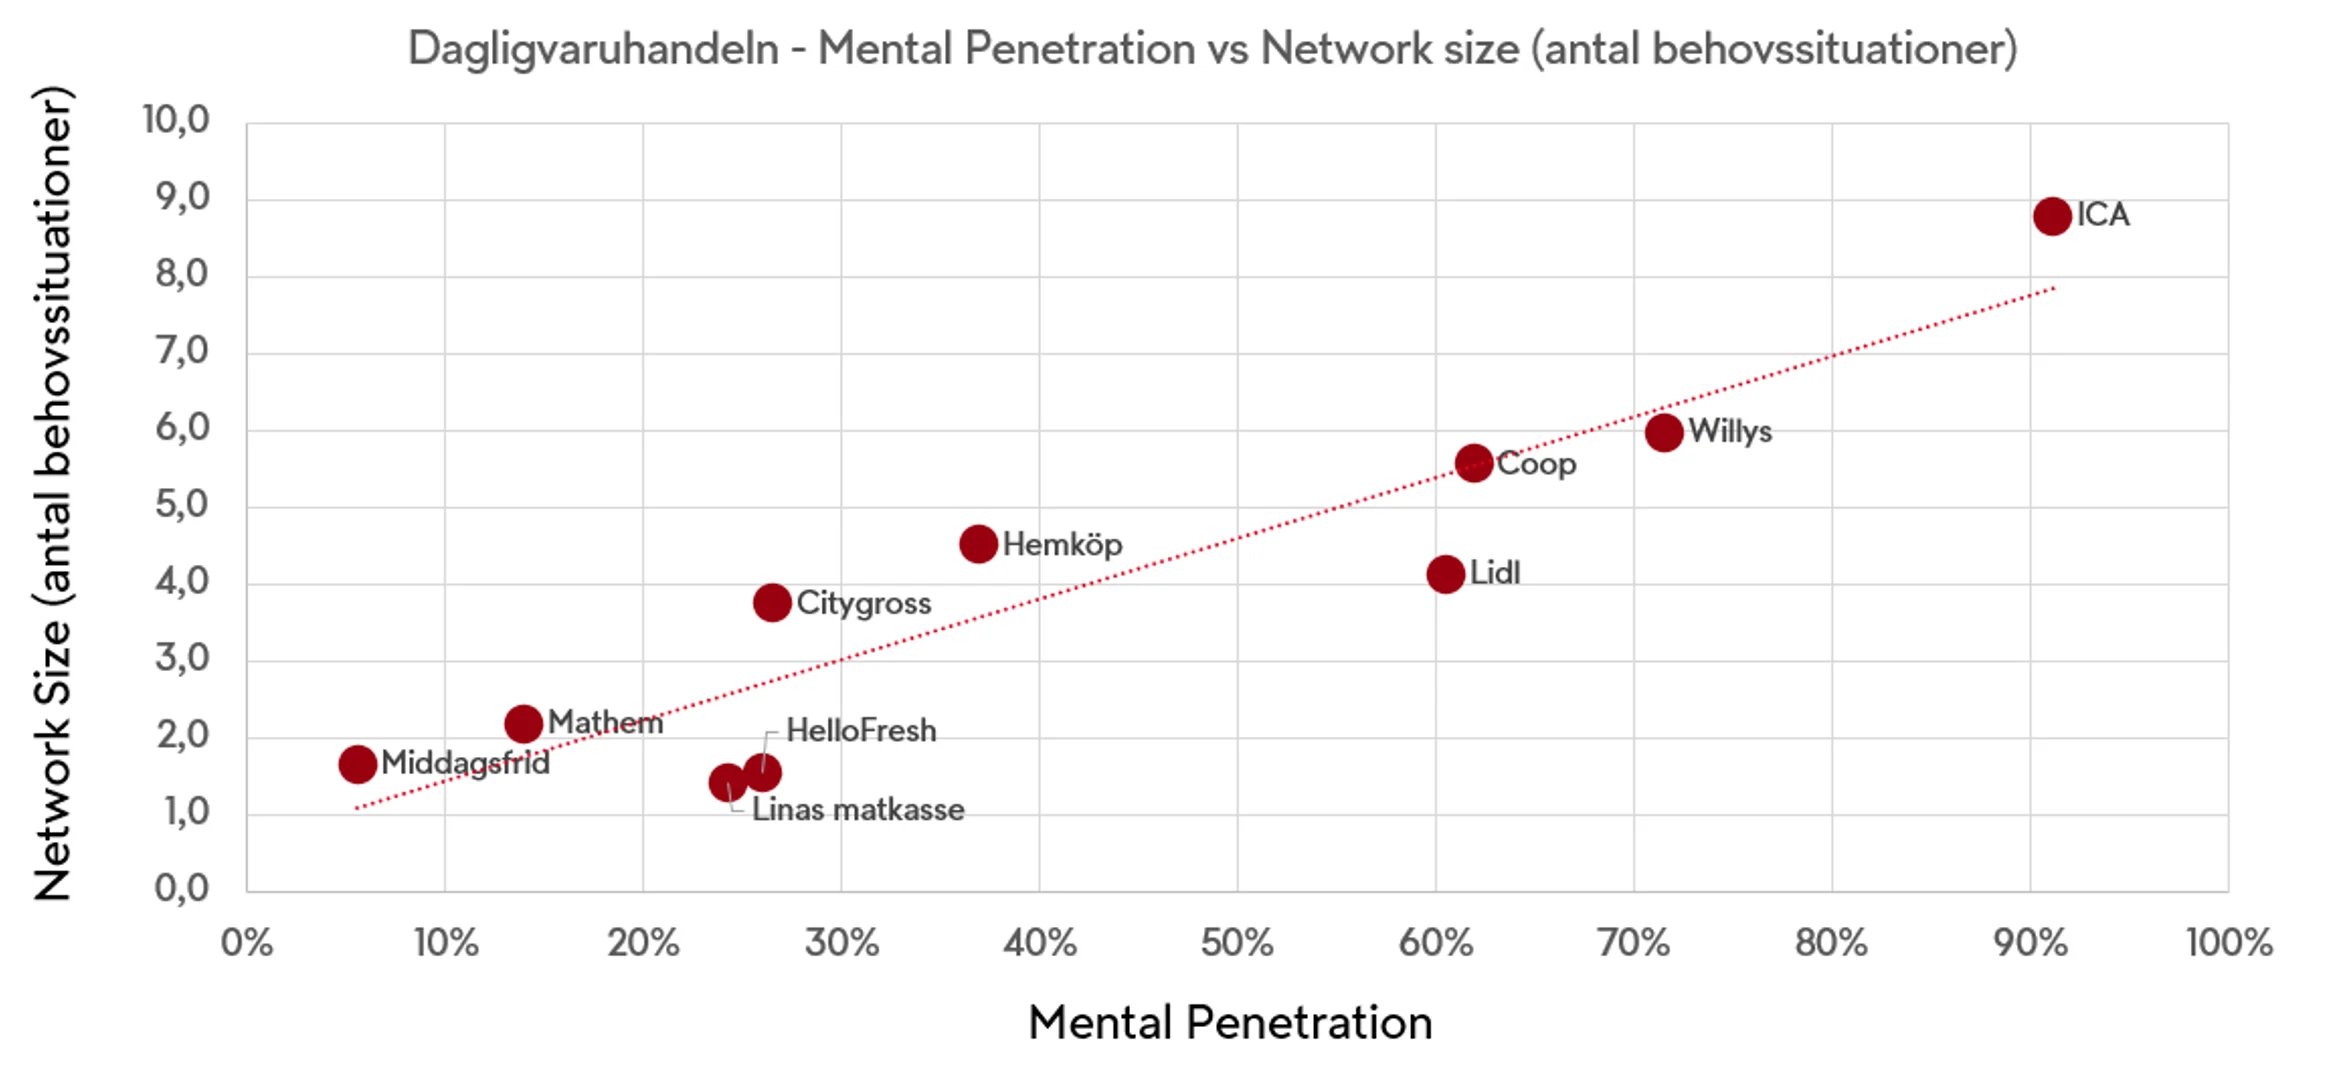
Dagligvaruhandeln: Mental penetration × antal behovskopplingar.
Willys och Lidl är kanske de mest intressanta utmanarna
Willys och Lidl framstår som två särskilt intressanta utmanare. I studien har Willys 19 procent av den mentala marknaden och Lidl 11 procent, jämfört med ICA 36 procent och Coops 16 procent. Samtidigt har båda lågpriskedjorna successivt stärkt sin fysiska tillgänglighet genom fler butiker.
Det intressanta är kombinationen av mental och fysisk tillgänglighet, särskilt i en tid då inflation och pressad hushållsekonomi har gjort pris och värde för pengarna allt viktigare för många konsumenter.
När fler konsumenter prioriterar att hålla nere sina matkostnader blir köpsituationer kopplade till låga priser och prisvärdhet mer relevanta. Om Willys och Lidl redan har starka minneskopplingar till de här situationerna ökar sannolikheten att kedjorna kommer upp i konsumenternas medvetande när köpbeslut ska fattas.
När starka mentala kopplingar till relevanta köpbehov kombineras med ökad fysisk tillgänglighet skapas goda förutsättningar för att utmana etablerade marknadsledare och växa.
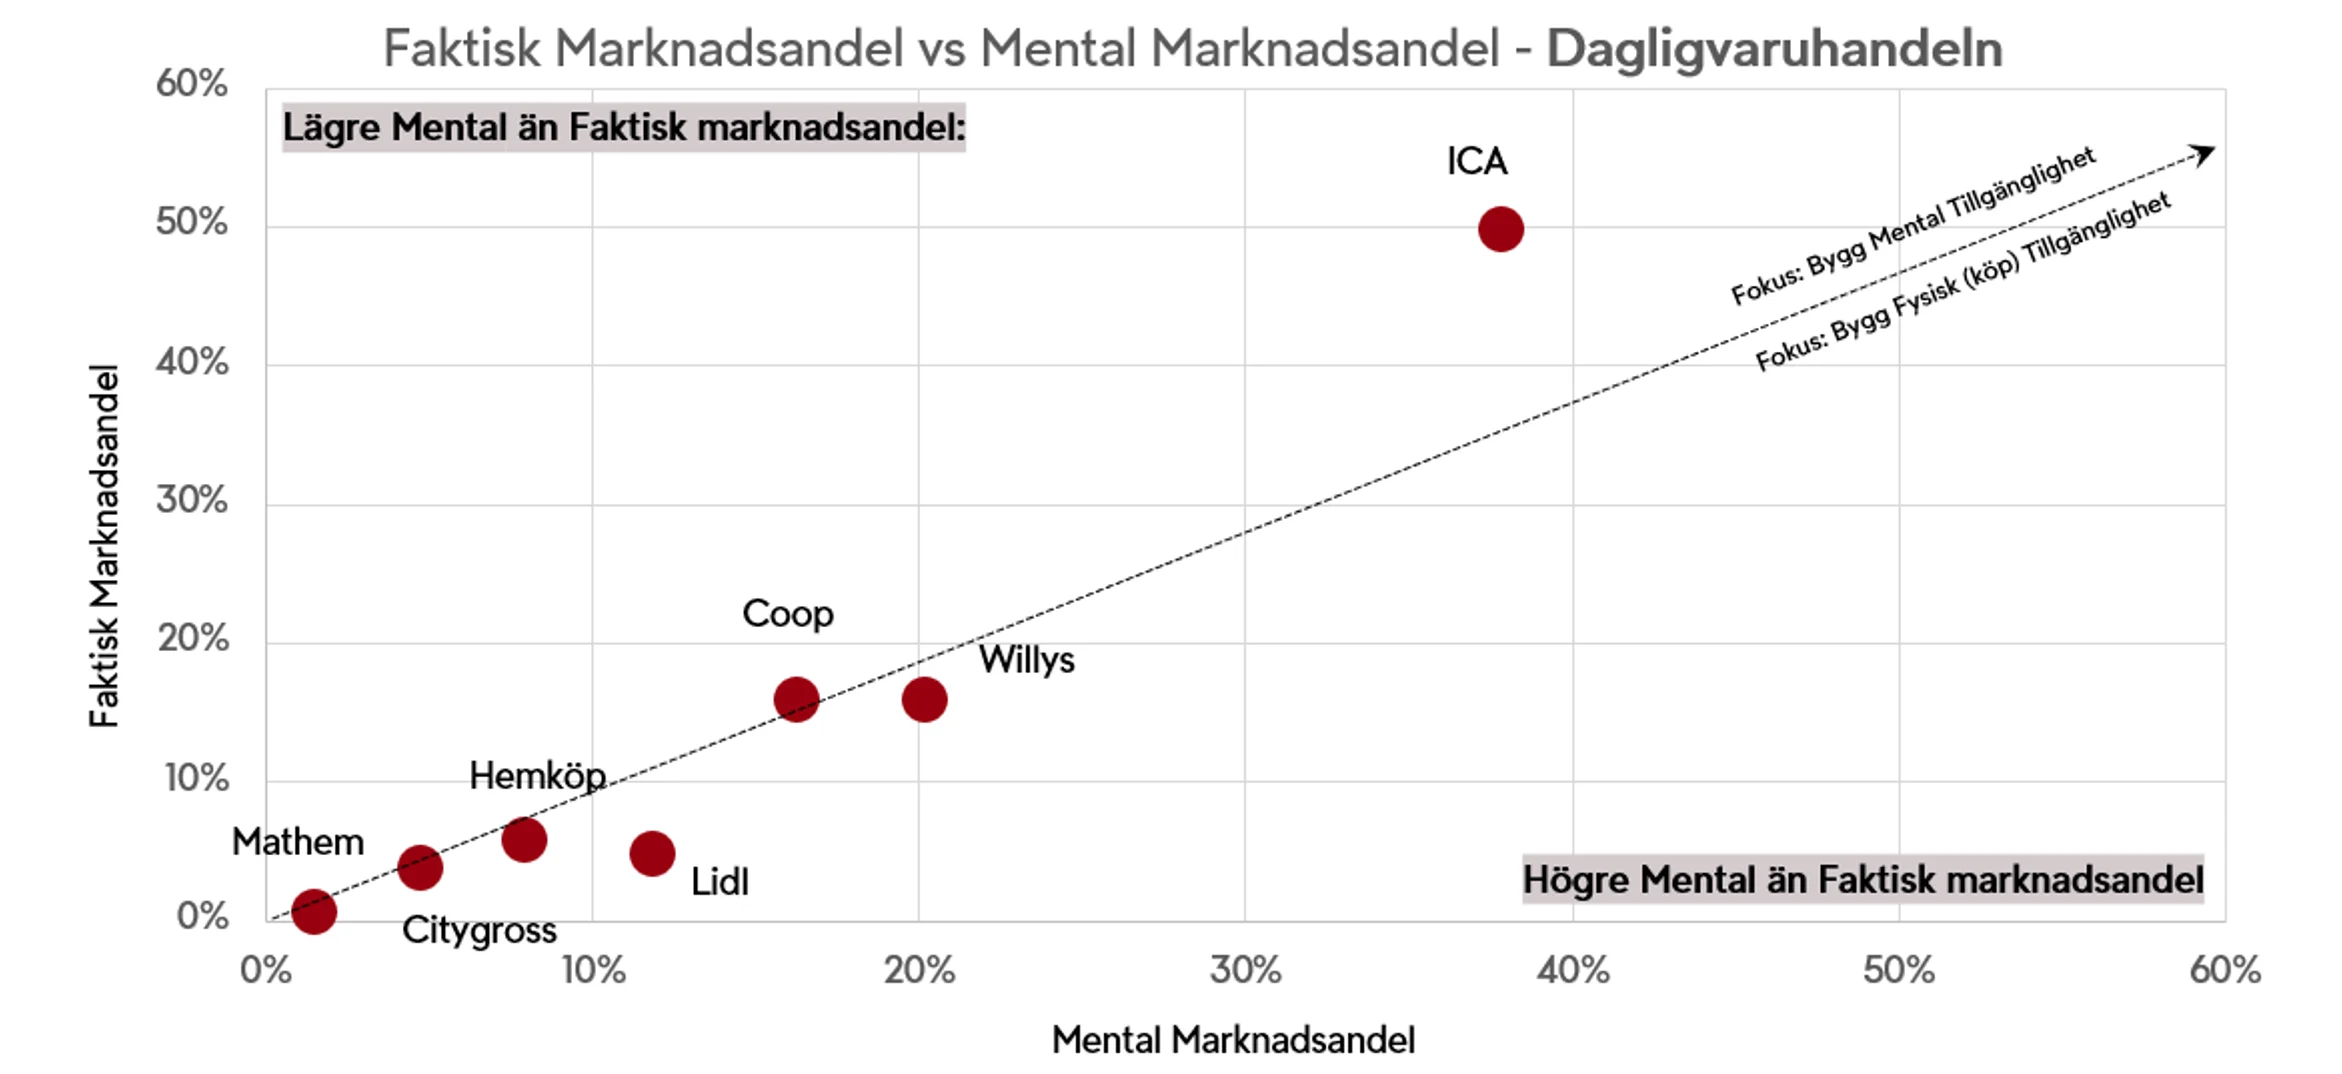
Dagligvaruhandeln: Faktisk vs mental marknadsandel.
Tolkning av data: En högre faktisk än mental marknadsandel kan spegla en stor befintlig kundbas, låg bytesfrekvens eller stark fysisk tillgänglighet, men väcker frågor om varumärkets mentala styrka över tid. En högre mental än faktisk andel tyder på att varumärket har en relativt stark position i konsumenternas minne, men att den inte fullt ut motsvaras av försäljningen. Det kan indikera en outnyttjad tillväxtpotential, där exempelvis distribution, pris, utbud eller andra köphinder bör undersökas närmare.
Mindre aktörer behöver hitta sina möjligheter
Hemköp, City Gross och Mathem konkurrerar från andra utgångslägen än exempelvis ICA och Coop. Frågan för mindre varumärken kan därför bli: Var är vi redan starkare än vår storlek antyder – och vilka ytterligare relevanta situationer kan vi bygga?
En tydlig position kan vara en bra början, men bred tillväxt kräver normalt att fler kategoriköpare får fler anledningar att tänka på varumärket.
I dagligvaruhandeln är den fysiska tillgängligheten avgörande för vilken affär som väljs
I en kategori som dagligvaruhandeln, där köp sker ofta, blir fysisk tillgänglighet särskilt viktig. Många köp är dessutom kompletteringsköp – något saknas till middagen, mjölken är slut eller något behöver köpas snabbt på vägen hem. I de situationerna spelar närhet, restid och enkelhet stor roll. Att vara lätt att köpa handlar därför inte bara om att finnas på marknaden, utan om att finnas tillräckligt nära och tillgängligt när behovet uppstår.
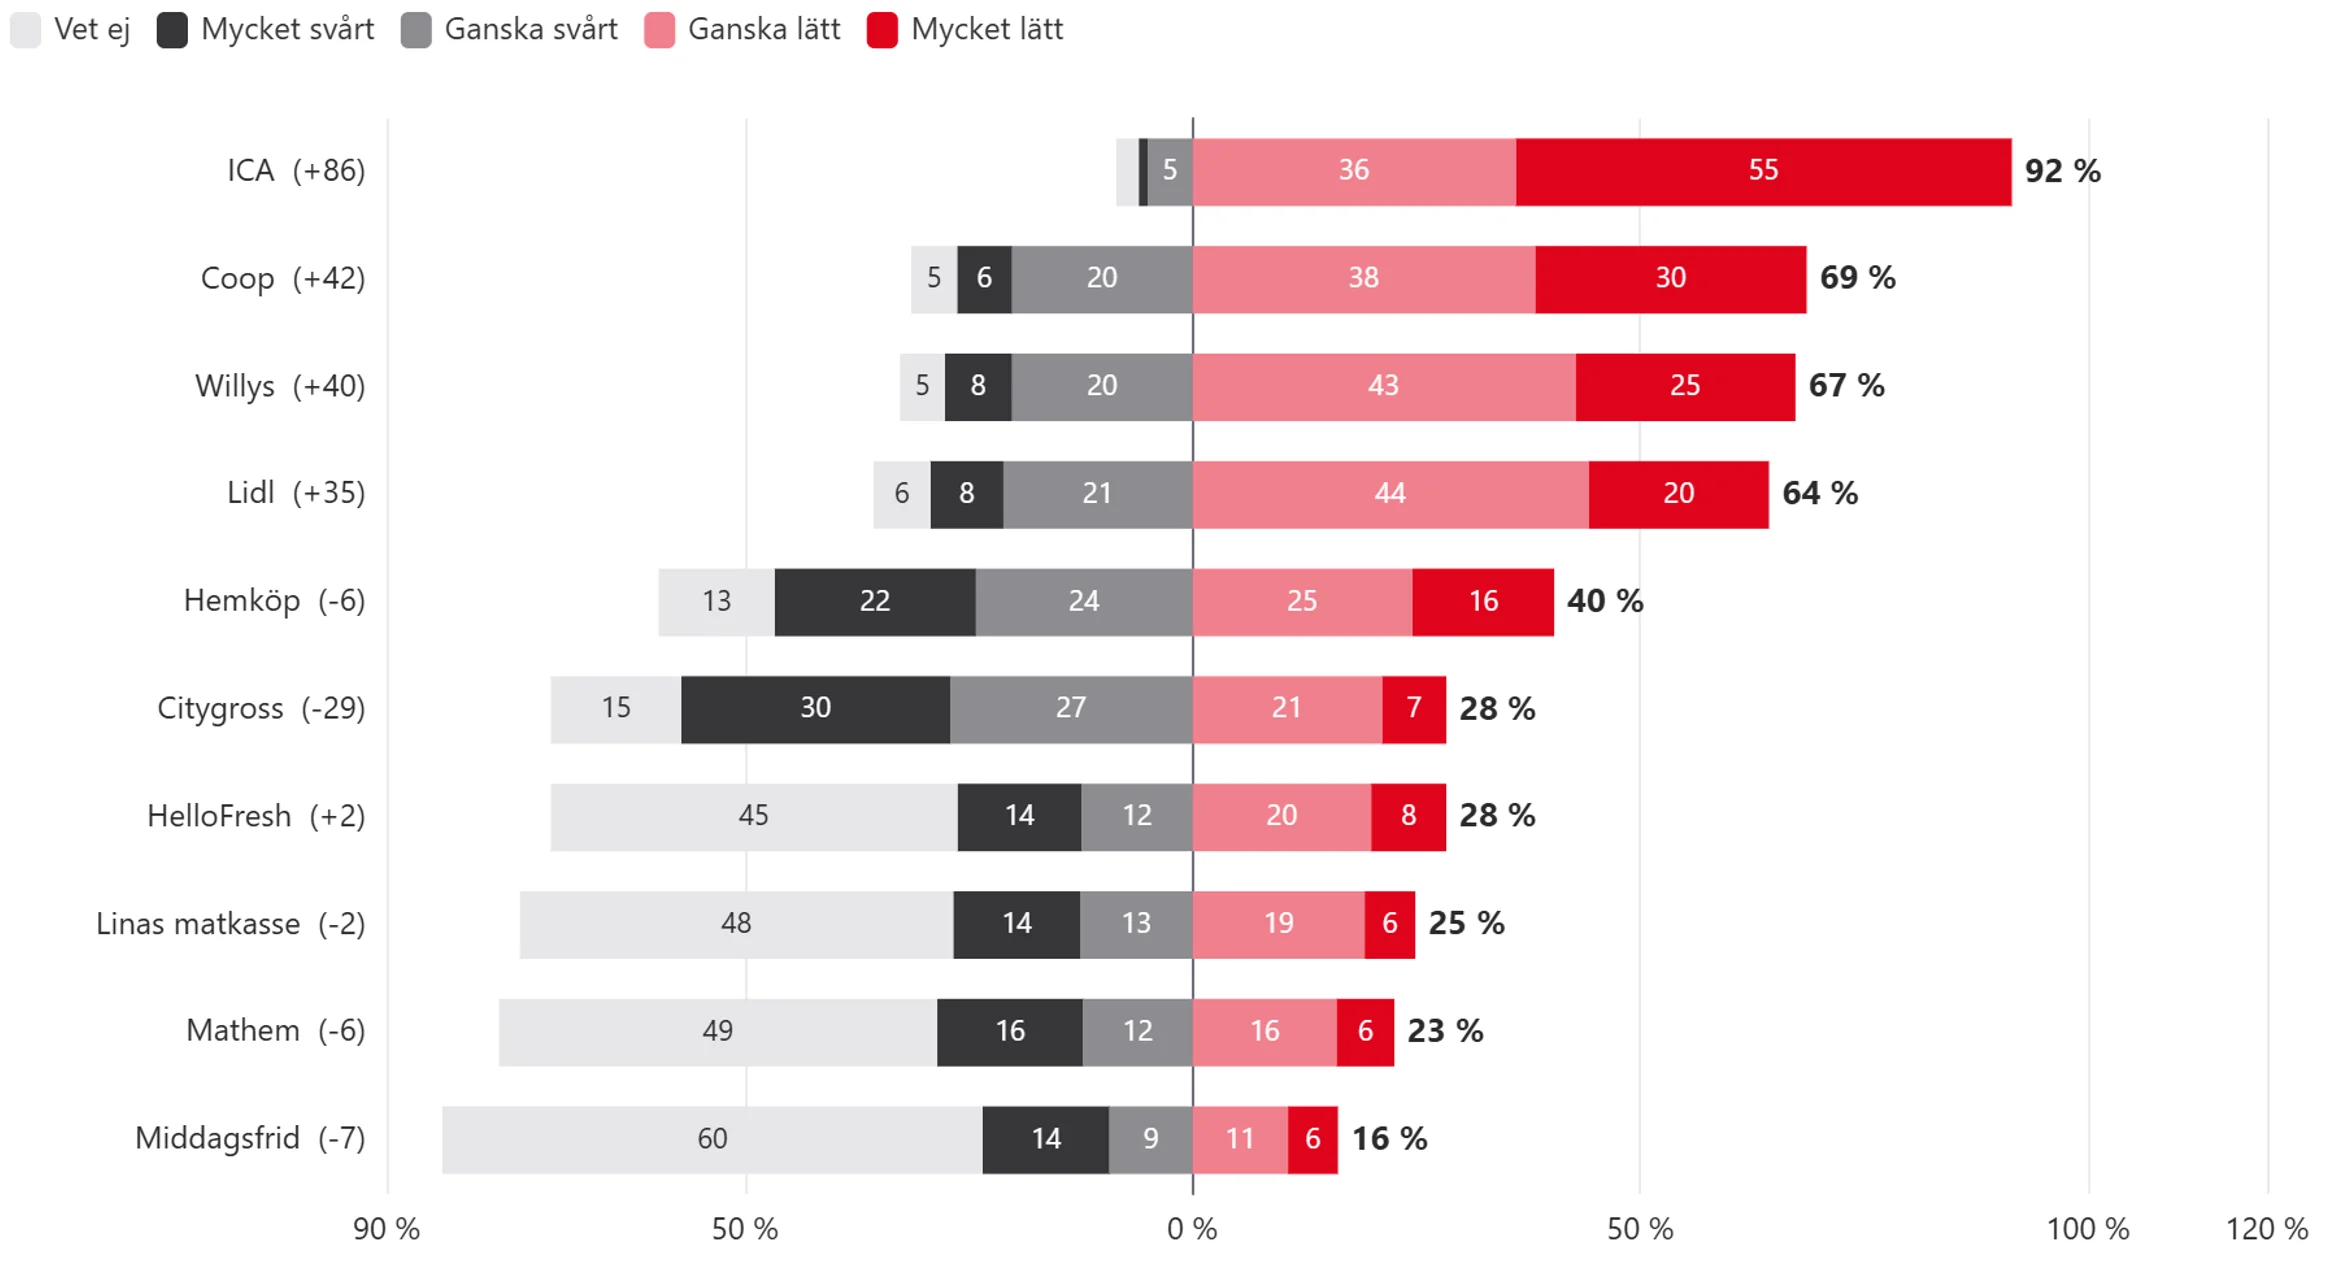
Stora varumärken ledande även när det gäller fysisk tillgänglighet.
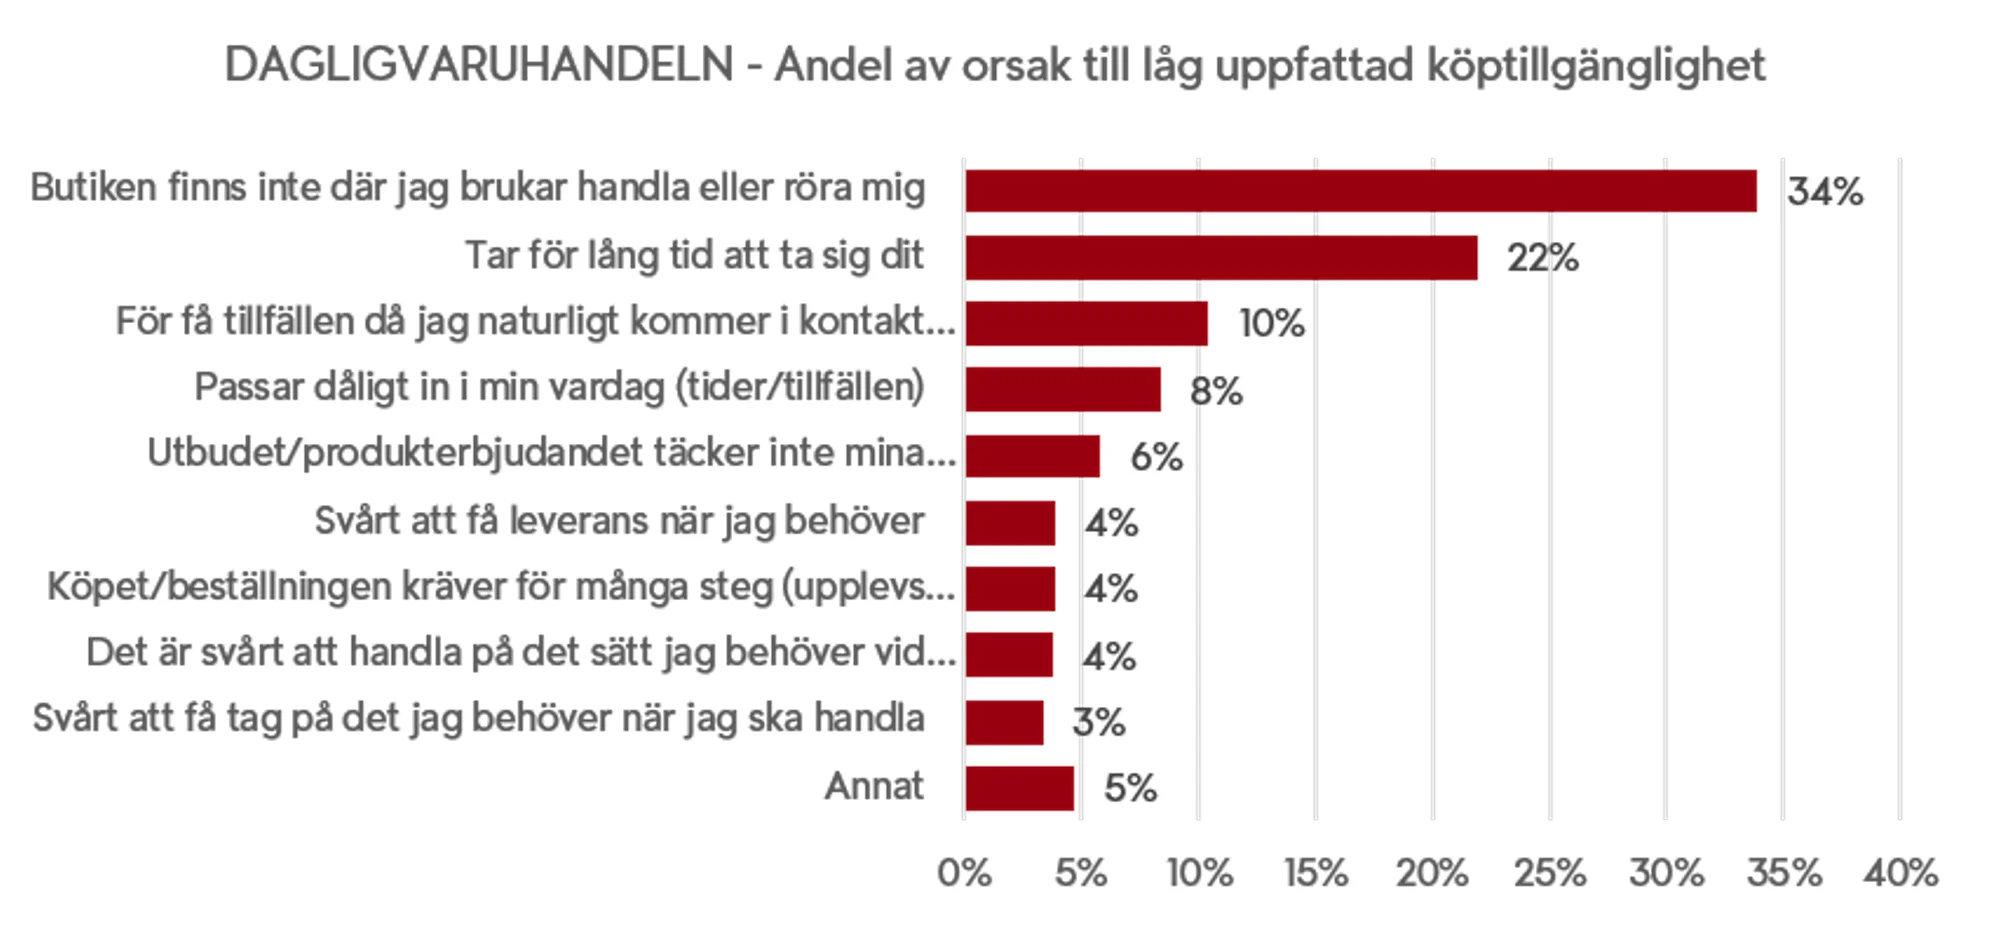
Avstånd till butiken är den största barriären till köp.
Även upplevelsen kan bygga framtida mental tillgänglighet
Två butiker kan ligga lika nära. Ändå kan en person återkommande föredra den ena därför att butiksmiljön, sortimentet eller tidigare erfarenheter uppskattas mer.
Det behöver inte automatiskt beskrivas som något utanför mental tillgänglighet. Om exempelvis ”när jag vill handla i en butik där jag trivs” blir en återkommande mental ingång till kategorin, kan den bidra till vilka kedjor som kommer i åtanke.
Erfarenheten idag kan alltså bidra till morgondagens mentala tillgänglighet. Den här studien mäter inte varje möjlig koppling, men resultaten kan visa var det finns anledning att undersöka vidare.
Olika positioner – olika vägar till tillväxt
För ICA handlar det om att försvara både den breda mentala positionen och den höga köptillgängligheten. För Willys och Lidl är frågan om fortsatt fysisk expansion kan hjälpa dem att realisera mer av den mentala position som de redan har byggt upp.
För Coop blir det viktigt att se om mental tillgänglighet och behovskopplingar stärks eller försvagas samtidigt som konkurrenternas fysiska närvaro förändras. För mindre kedjor är det värt att fundera på vilka ytterligare köpsituationer som de kan bli tillgängliga i – både mentalt och i en köpsituation.
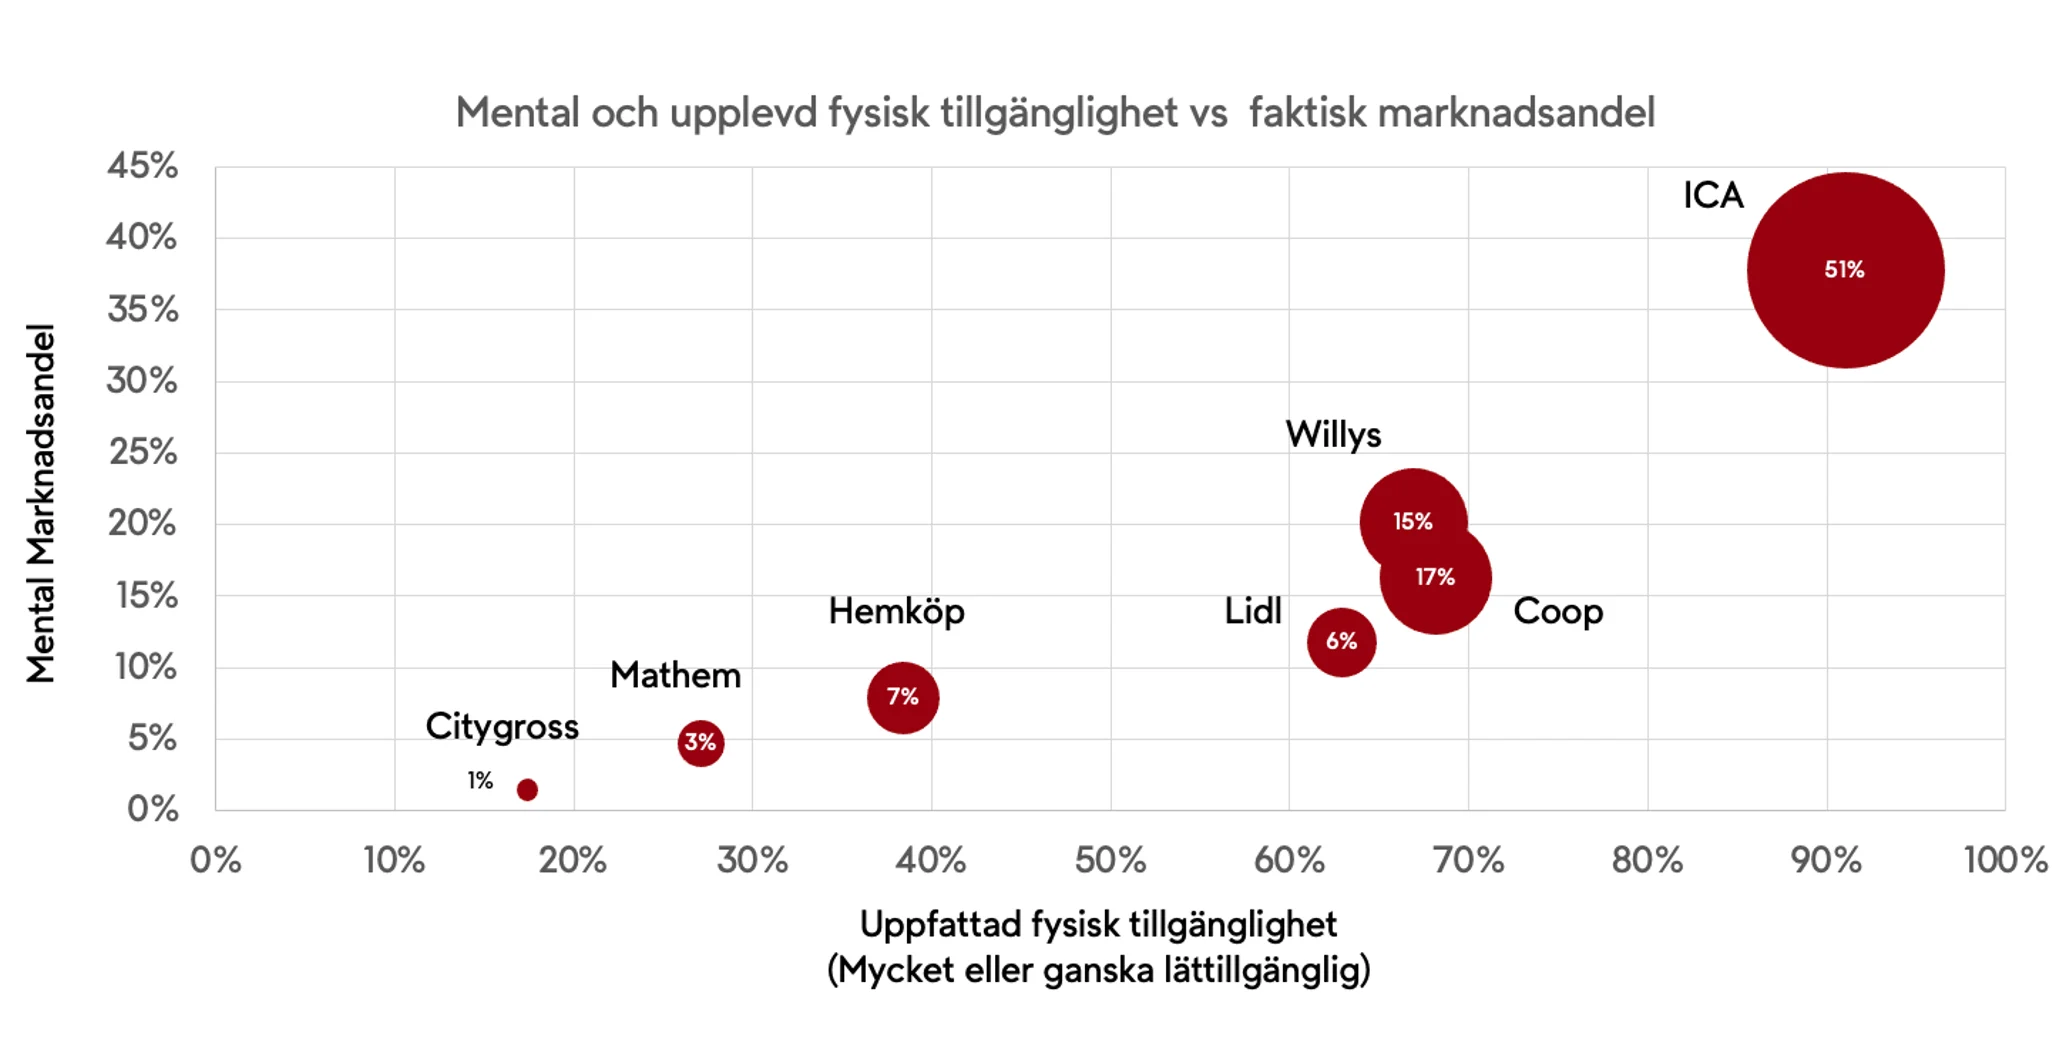
Dagligvaruhandeln: Korrelation mellan mental tillgänglighet, köptillgänglighet och faktisk marknadsandel.
Källa: Dagligvarukartan 2025, Delif.
Har du frågor eller vill veta mer om studien?
Mejla till commercial@tv4.se så kontaktar vi dig inom kort.